
Asti, 14 Settembre 2026
Conto deposito, cos'è? Come funziona?
Una parte dei risparmi serve per le spese quotidiane e gli imprevisti. Altre somme possono essere destinate a esigenze più lontane nel tempo.
Il conto deposito è uno degli strumenti disponibili per ottenere interessi sul denaro depositato in banca. Prima di sceglierlo, però, è importante capire quando le somme potranno essere utilizzate, come viene calcolata la remunerazione e quali costi si applicano.
Un tasso più alto non è l’unico elemento da considerare: contano anche la durata, le condizioni di svincolo e le proprie necessità di liquidità.
Cos’è un conto deposito?
Il conto deposito, chiamato anche deposito a risparmio, è un prodotto bancario pensato principalmente per remunerare le somme depositate.
A differenza di un conto corrente tradizionale, non nasce per gestire le operazioni quotidiane, come pagamenti, domiciliazioni, bonifici verso terzi o utilizzo di carte, ma presenta funzionalità più limitate e orientate prevalentemente al deposito e al prelievo delle somme.
In cambio di questa operatività ridotta, la banca riconosce al cliente un tasso di interesse lordo, stabilito nelle condizioni contrattuali.

Le due tipologie di conto deposito
I conti deposito si dividono in due principali tipologie:
- Conto deposito libero: le somme rimangono generalmente disponibili e possono essere ritirate secondo le modalità e le tempistiche previste dal contratto.
- Conto deposito vincolato: il cliente accetta di mantenere il capitale depositato per un periodo prestabilito.
Per capire al meglio le differenze, abbiamo preparato una tabella con i concetti chiave:
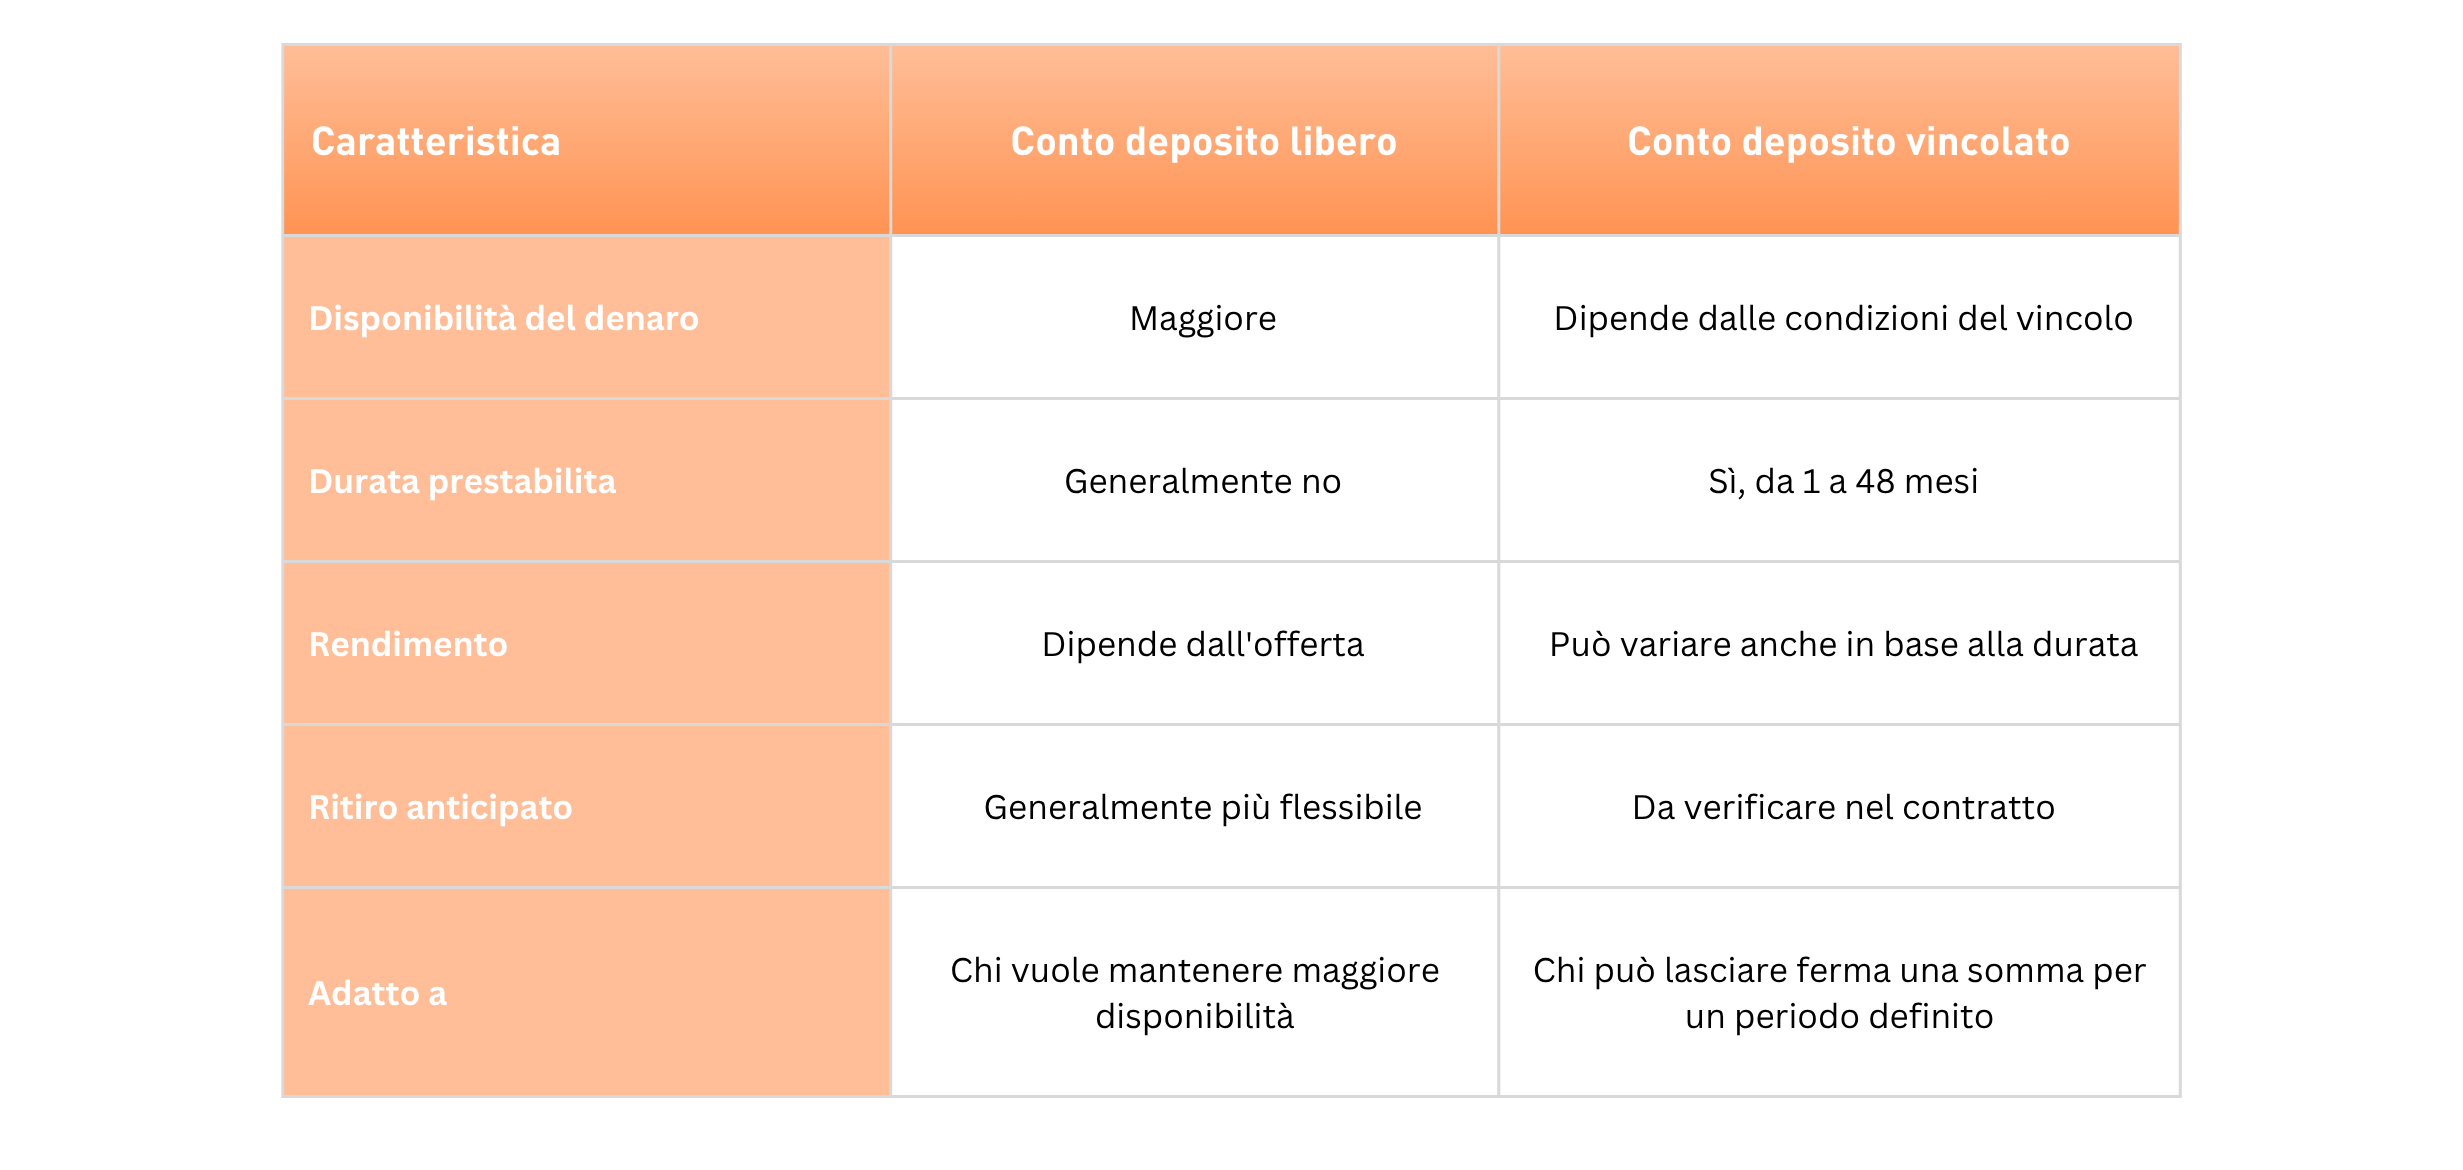
Un conto vincolato può offrire una remunerazione maggiore, ma non è una regola valida per ogni prodotto o periodo. Per confrontare le alternative occorre esaminare insieme tasso, durata e disponibilità delle somme.
Ora che abbiamo definito cos’è un conto deposito e le due principali tipologie, vediamo come aprirne uno.
Come aprire un conto deposito in banca?
A differenza di altre soluzioni finanziarie come prestiti o mutui, l’apertura di un conto deposito non richiede l’attivazione di processi istruttori o verifiche sulla capacità creditizia del cliente.
Per procedere con l’apertura vengono generalmente richiesti:
- codice fiscale;
- documento di identità in corso di validità;
- dati personali necessari all’identificazione.
Quali condizioni stabilisce il contratto?
Il funzionamento di un conto deposito è disciplinato da un contratto, che definisce:
- Il tasso di interesse lordo: stabilito dalla banca, determina il rendimento maturato dal capitale versato. Per i conti vincolati, questo tasso può variare in base alla durata dell’accordo o a promozioni in corso.
- L’importo minimo: richiesto per poter aprire il conto o per accedere a determinate condizioni economiche.
- La durata del vincolo: il periodo durante il quale la somma depositata deve rimanere sul conto per ottenere il rendimento concordato. Questo aspetto è proprio dei conti deposito vincolati e lo stesso prodotto può proporre tassi differenti in funzione della durata scelta.
- La periodicità di liquidazione degli interessi: il versamento dei rendimenti al cliente può avvenire a cadenza periodica (ad esempio trimestrale o semestrale) oppure in un’unica soluzione al termine dell’accordo. La periodicità può incidere anche sul rendimento netto, soprattutto quando gli interessi liquidati vengono successivamente remunerati.
- Eventuali costi del conto deposito: legati alla sua gestione o ad altri oneri previsti.
- Condizioni di svincolo: il contratto definisce quando e come il capitale può essere svincolato.
Quali sono i vantaggi di un conto deposito?
Ora che abbiamo analizzato cos’è un conto deposito, come aprirne uno e le condizioni contrattuali più importanti, vediamo i suoi vantaggi.
Il primo punto di forza è la remunerazione dei risparmi. Aprendo un conto deposito, il cliente ottiene un rendimento sul capitale che, diversamente, potrebbe rimanere inutilizzato (come nel caso del conto corrente).
Secondariamente, la scelta tra conto libero e vincolato asseconda diverse esigenze. Non esiste un vero e proprio miglior conto deposito oggi, perché la scelta dipende dalle esigenze personali, dalla disponibilità economica e dall’orizzonte temporale dell’investimento.
Per chi cerca maggiore flessibilità, il conto non vincolato può essere più adatto; chi invece dispone di una somma che può lasciare ferma per un periodo stabilito può valutare un conto vincolato, che può prevedere una remunerazione più elevata.
Il rendimento di un conto deposito, inoltre, non dipende direttamente dall'andamento quotidiano dei mercati finanziari, come altri strumenti di investimento. Il conto deposito è, infatti, generalmente più semplice e prevedibile sotto il profilo del rendimento.
Infine, esistono sistemi di garanzia dei depositi, previsti per tutelare i depositanti in caso di insolvenza dell'istituto bancario. In Italia, in linea generale, i depositi bancari sono protetti fino a 100.000 euro per depositante e per banca, considerando la somma complessiva detenuta presso lo stesso istituto.
Quanto rende un conto deposito?
Per capire se un conto deposito è conveniente, bisogna prima di tutto distinguere tra rendimento lordo e netto:
- Rendimento lordo: il tasso di interesse concordato contrattualmente con l'istituto di credito. È il parametro standard per il confronto delle diverse offerte sul mercato
- Rendimento netto: indica quanto resta degli interessi maturati dopo l’applicazione della tassazione e degli eventuali oneri e costi previsti.
L’importo netto degli interessi effettivamente ottenuti dipende da diversi elementi:
- Tasso di interesse lordo: indicato nelle condizioni contrattuali, determina il rendimento maturato dal capitale versato. Come già detto, questo tasso può variare in base alla durata del vincolo scelto o per promozioni in corso.
- Capitale depositato: a parità di tasso e durata, un capitale maggiore genera un importo maggiore di interessi.
- Durata del deposito: il periodo durante il quale il capitale rimane depositato incide direttamente sugli interessi complessivamente maturati.
- Periodicità di liquidazione: gli interessi possono essere liquidati periodicamente oppure alla scadenza. Le modalità previste dal contratto e l’eventuale capitalizzazione degli interessi possono incidere sul risultato finale.
- Tassazione degli interessi: in Italia, gli interessi derivanti da conti correnti e depositi bancari sono soggetti a una ritenuta del 26%, che riduce gli interessi lordi effettivamente percepiti dal cliente.
- Imposta di bollo: sui conti deposito si applica normalmente un'imposta proporzionale pari allo 0,20% annuo delle somme depositate.
- Costi legati alla gestione o allo svincolo anticipato: possono influire sul rendimento netto, ma sono tutti concordati nella fase contrattuale.

Il rendimento nominale e il rendimento reale
Vogliamo, infine, distinguere tra rendimento nominale e rendimento reale. Trattandosi, in alcuni casi, di vincoli di durata pluriennale, è importante tenere conto dell’effetto dell’inflazione sul reale potere di acquisto del capitale: un rendimento nominale positivo, infatti, non implica necessariamente un aumento equivalente del valore reale dei risparmi.
Allo stesso tempo, i tassi offerti sui conti deposito sono parzialmente influenzati dell’andamento generale dei tassi di interesse e della politica monetaria della BCE.
Per valutare la convenienza di un deposito, quindi, è utile non limitarsi al tasso nominale, ma considerare anche il contesto inflazionistico e l’andamento generale dei tassi.
Come scegliere il conto deposito più adatto?
Scegliere un conto deposito significa valutare diversi elementi e non fermarsi soltanto al tasso di interesse pubblicizzato.
Per comprendere quale alternativa possa essere più coerente con le proprie necessità e approfondire caratteristiche, condizioni e rendimenti delle diverse soluzioni disponibili, i nostri consulenti sono a vostra disposizione per fornire tutte le informazioni utili a una scelta più consapevole.
FAQ
Cos’è un conto deposito?
Il conto deposito è un prodotto pensato per mettere a frutto la propria liquidità, riconoscendo interessi sulle somme depositate. Può essere libero, con maggiore flessibilità nella gestione del capitale, oppure vincolato, con l’importo bloccato per un periodo prestabilito.
Che differenza c’è tra conto deposito e conto corrente?
Il conto corrente è pensato per la gestione quotidiana del denaro, ad esempio per pagamenti, bonifici e accrediti. Il conto deposito ha invece funzionalità più limitate e nasce soprattutto per la maturazione degli interessi sul capitale versato.
Si possono ritirare i soldi prima della scadenza?
Tutti i conti vincolati consentono lo svincolo anticipato, eventualmente con riduzione o perdita degli interessi.
Cosa serve per aprire un conto deposito?
Per aprire un conto deposito in un istituto bancario sono necessari un documento di identità valido, il codice fiscale e i dati richiesti dalla banca per l’identificazione del cliente.
Come capire se un conto deposito è conveniente?
È importante confrontare il rendimento netto, la durata, le condizioni di svincolo, i costi e la periodicità di liquidazione degli interessi. La convenienza dipende anche dalle proprie esigenze di liquidità e dall’orizzonte temporale.