

Asti, 21 Settembre 2026
Previdenza complementare: cos’è, come funziona e novità 2026
Secondo la relazione annuale della Commissione di vigilanza sui fondi pensione (COVIP), alla fine del 2025 circa 10 milioni di persone in Italia sono iscritte a una delle 273 forme pensionistiche complementari. Il dato è significativo per due motivi: gli iscritti sono cresciuti del 4,8% in un anno e oggi rappresentano quasi quattro lavoratori su dieci (39,9%).
La crescente diffusione di soluzioni complementari alla previdenza obbligatoria oggi può risultare molto complessa e non è semplice individuare la soluzione più adatta alle proprie esigenze. Per questo motivo abbiamo preparato una guida che esplora il mondo della previdenza complementare, analizzandone il funzionamento, le forme esistenti, i vantaggi fiscali, i criteri di scelta e le ultime novità normative.
Quali sono gli obiettivi di questo strumento? Come si differenzia dalla previdenza obbligatoria?
Cos’è la previdenza complementare?
La previdenza complementare affianca il sistema pensionistico obbligatorio e ha l’obiettivo di integrare il reddito derivante da quest’ultimo.
Il sistema pensionistico generale è composto, quindi, da due pilastri:
- previdenza obbligatoria: finanziata attraverso i contributi versati nel corso della vita lavorativa
- previdenza complementare: costruita attraverso versamenti destinati a una forma pensionistica
La previdenza complementare non è pensata come alternativa a quella obbligatoria, ma come integrazione. I contributi versati con questa formula contribuiscono ad accumulare un capitale, chiamato posizione individuale.

Chiarito questo concetto, vediamo come le principali forme di previdenza complementare si articolano in due fasi principali:
- La fase di accumulo: viene progressivamente costruita una posizione individuale attraverso i contributi versati e, quando previsto, il TFR e il contributo del datore di lavoro. Le somme versate vengono, successivamente, investite secondo il comparto scelto.
- La fase di erogazione: al raggiungimento dei requisiti pensionistici, l’ammontare maturato può essere utilizzato per ottenere una prestazione complementare, secondo le modalità di erogazione previste dalla normativa.
Nonostante il principio di funzionamento sia sostanzialmente lo stesso, in Italia esistono diverse forme di previdenza complementare, che si distinguono per modalità di adesione, destinatari e caratteristiche.
Esempi di previdenza complementare
Il riferimento principale in Italia per le forme pensionistiche complementari è la già citata COVIP, la Commissione di vigilanza sui fondi pensione.
I quattro strumenti disponibili in Italia sono:
- Fondi pensione negoziali: creati da accordi tra sindacati e datori, sono rivolti a categorie specifiche (settore/azienda/territorio). Spesso questi fondi negoziali prevedono contributi del datore di lavoro.
- Fondi pensione aperti: istituiti da banche, assicurazioni o SGR; l’adesione può essere individuale o collettiva ed è disponibile per dipendenti, autonomi e professionisti (un esempio può essere il nostro fondo di previdenza dedicato).
- PIP (Piani Individuali Pensionistici): contratti assicurativi sulla vita con finalità previdenziale, aperti a singoli risparmiatori.
- Fondi pensione preesistenti: istituiti prima della riforma del 15 novembre 1992, sono legati ad aziende o categorie, con regole, costi e servizi propri.
Inoltre, bisogna anche distinguere tra fondi pensione ad adesione individuale e collettiva:
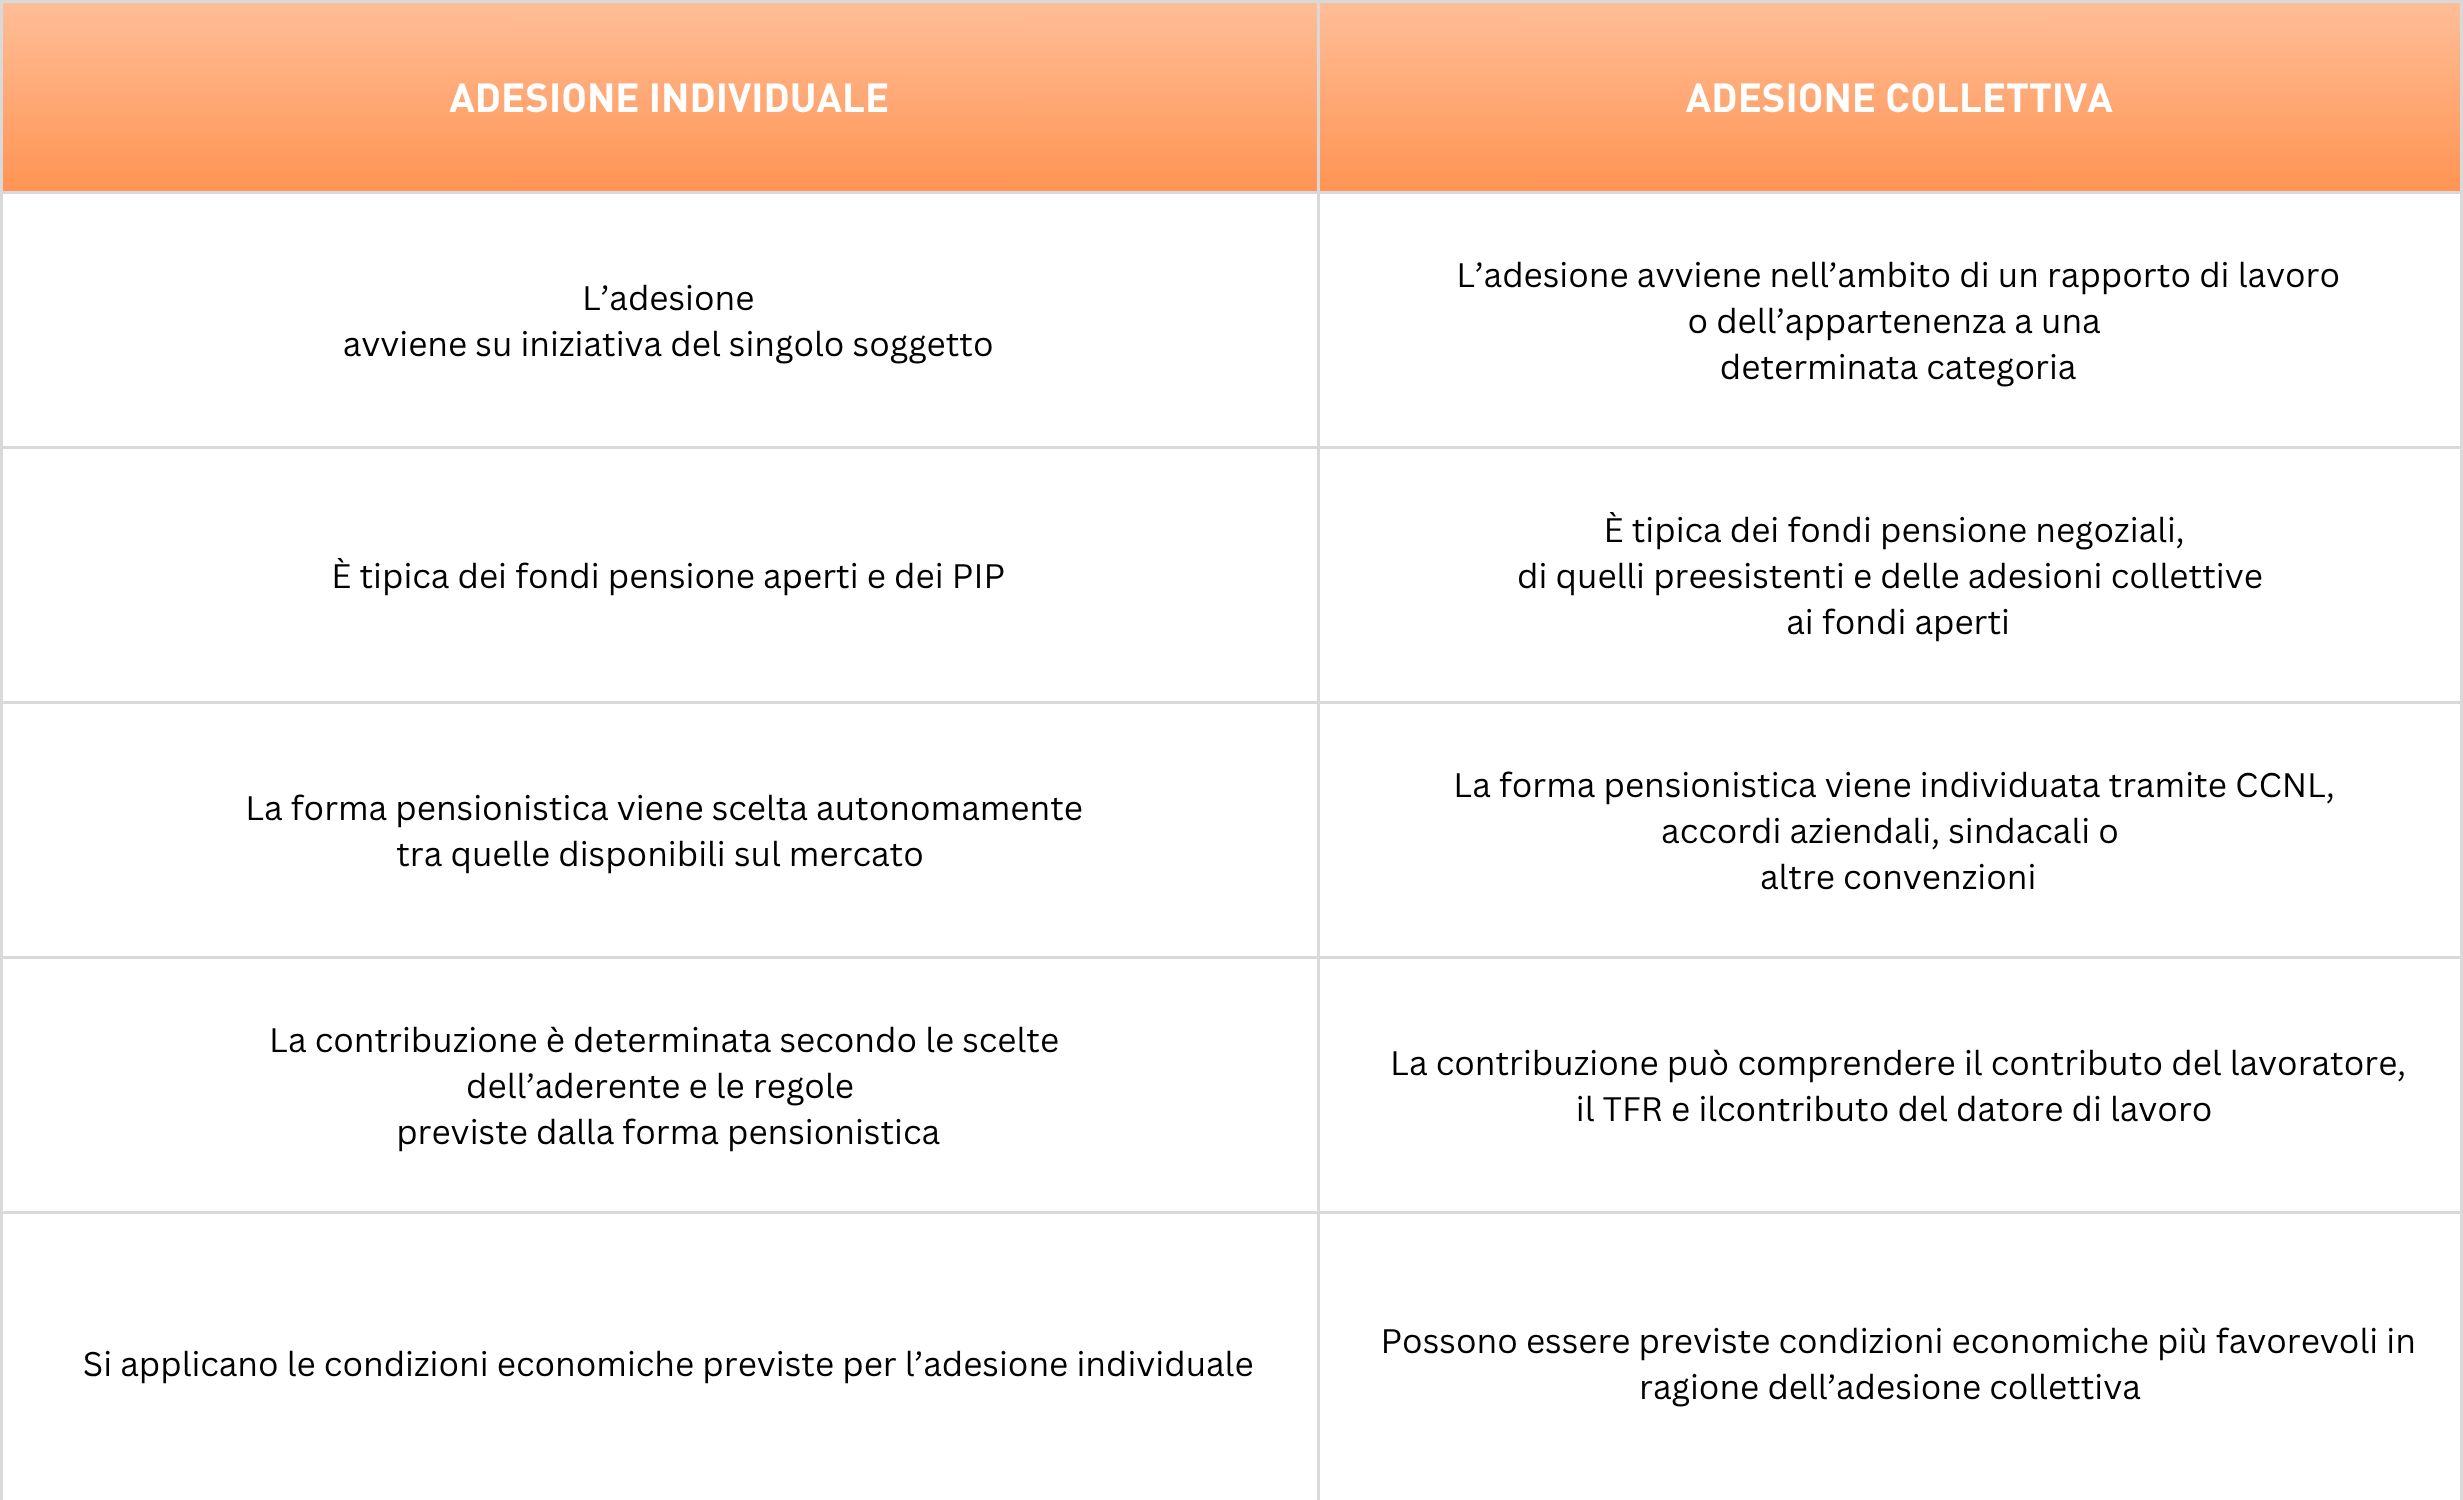
Anche l’adesione individuale può prevedere il versamento del Tfr nel fondo, se richiesto dall’aderente.
Un aspetto fondamentale, relativo alle modalità di adesione ai fondi pensione, è stato modificato dalla già citata Legge di Bilancio 2026 (Legge 30 dicembre 2025, n. 199): per i lavoratori dipendenti del settore privato alla prima assunzione, ad esclusione dei lavoratori domestici, è prevista l’adesione automatica, salvo rinuncia entro 60 giorni e diversa scelta in merito alla destinazione del TFR.
Le modalità di adesione non sono, però, l’unico aspetto da considerare. Un altro elemento centrale della previdenza complementare riguarda il trattamento fiscale dei contributi versati.
La previdenza complementare è deducibile?
Sì, la previdenza complementare è deducibile! È infatti possibile, entro i limiti previsti dalla normativa, utilizzarla per ridurre il reddito sul quale viene calcolata l’IRPEF.
La Legge di Bilancio 2026 è intervenuta anche su questo aspetto, aumentando la soglia di contributi deducibili dal reddito complessivo, portandola da 5.164,57 a 5.300 euro annui. Che cosa significa concretamente? Se una persona versa 3.000 euro deducibili nella propria forma pensionistica, quell’importo viene sottratto dal reddito sul quale si calcola l’IRPEF. Il beneficio fiscale effettivo dipenderà quindi dalla situazione reddituale del contribuente.
Vogliamo inoltre specificare che il TFR versato non concorre al raggiungimento di questo limite.
Secondariamente, durante la fase di accumulo, i rendimenti delle forme pensionistiche maturati sono soggetti a un'imposta del 20%, con un trattamento più favorevole per la quota riferibile a titoli di Stato e titoli equiparati, tassata al 12,5%. Si tratta di un’aliquota inferiore al 26% generalmente applicato a molti altri redditi di natura finanziaria.
Infine, anche la fase di erogazione della posizione individuale prevede un trattamento fiscale specifico, ma le modalità e le regole specifiche dipendono da quale tipologia di prestazione viene scelta. La COVIP chiarisce che le prestazioni pensionistiche sono soggette, per la parte imponibile, a una tassazione agevolata che parte dal 15% e può ridursi fino al 9% in base agli anni di partecipazione alla previdenza complementare.
Dal 1° luglio 2026, questo regime si applica anche alla rendita a durata definita e ai prelievi flessibili. L’erogazione frazionata, invece, dal 31 ottobre 2026 segue un diverso regime, con aliquota agevolata dal 20% al 15%. Per maggiori approfondimenti su queste modalità di erogazione, vi rimandiamo al nostro articolo dedicato al fondo pensione, in cui le esaminiamo nel dettaglio.

Come scegliere in modo consapevole?
La scelta parte dalle proprie esigenze e dalle alternative accessibili. Gli elementi principali da esaminare sono:
Situazione lavorativa: forme disponibili attraverso il contratto ed eventuale contributo del datore.
Orizzonte temporale: anni mancanti alla pensione e durata prevista della partecipazione.
Capacità di risparmio: sostenibilità dei contributi rispetto alle altre spese.
Rischio: disponibilità ad accettare variazioni del valore della posizione.
Costi e garanzie: condizioni effettive riportate nella documentazione.
Accesso alle somme: requisiti per anticipazioni, riscatti e prestazioni finali.
Leggere la Nota informativa e confrontare questi elementi permette di valutare la previdenza complementare nel quadro della propria pianificazione economica.
Per informazioni sulle forme pensionistiche disponibili tramite Banca di Asti è possibile consultare la pagina Previdenza.
FAQ
Che cos’è la previdenza complementare?
La previdenza complementare è un sistema di risparmio previdenziale di lungo periodo che si affianca alla previdenza obbligatoria. Attraverso i contributi versati a una forma pensionistica viene costruita nel tempo una posizione individuale destinata a integrare la pensione pubblica.
Che differenza c’è tra previdenza complementare e fondo pensione?
La previdenza complementare rappresenta il sistema nel suo complesso. Il fondo pensione è una delle forme attraverso cui è possibile aderire a tale sistema e costruire nel tempo una posizione previdenziale.
Quanto si può dedurre per la previdenza complementare?
Dal periodo d’imposta 2026 il limite di deducibilità è pari a 5.300 euro all’anno. Nel limite rientrano anche gli eventuali contributi versati dal datore di lavoro, mentre il TFR non viene conteggiato.
È possibile utilizzare le somme accumulate prima della pensione?
Sì, è possibile utilizzare le somme accumulate prima della pensione nei casi previsti dalla normativa. Si può richiedere fino al 75% della posizione per determinate spese sanitarie anche prima di otto anni di partecipazione; dopo almeno otto anni, fino al 75% per l’acquisto o la ristrutturazione della prima casa e fino al 30% per ulteriori esigenze. Sono inoltre previsti riscatti in specifiche situazioni.
Quali sono le principali novità sulla previdenza complementare nel 2026?
Nel 2026 sono state introdotte diverse novità. Il limite ordinario di deducibilità è stato innalzato a 5.300 euro annui e, dal 1° luglio 2026, per determinate nuove assunzioni nel settore privato è previsto un meccanismo di adesione automatica alla previdenza complementare, con possibilità di rinuncia entro 60 giorni.
Sempre dal 1° luglio 2026 sono state introdotte nuove modalità di erogazione della prestazione, tra cui la rendita a durata definita e i prelievi liberamente determinabili. Dal 31 ottobre 2026 è inoltre prevista la possibilità di ricevere il capitale attraverso un’erogazione frazionata nel tempo.