
Asti, 07 Settembre 2026
Come funziona la carta di credito? Vantaggi, costi e info utili
L’Italia, nello scenario europeo, resta uno dei paesi ancora più legati all’utilizzo del contante. Nonostante ciò, il pagamento digitale è entrato stabilmente nelle abitudini quotidiane dei cittadini ed esercenti italiani, in un trend di crescita che viene confermato anno dopo anno.
Le carte di credito crescono meno delle carte di debito e prepagate, ma nel 2025 hanno visto un incremento di utilizzo per un totale di 1,7 mld di operazioni (+7% rispetto al 2023) e 109 mld di euro transati (+3,4%), segnali di un impiego più frequente anche per spese di piccolo taglio.
La gestione dei pagamenti in Italia tende a replicare le stesse tendenze degli altri paesi europei, pur con qualche anno di ritardo. Data la sua crescente diffusione e utilizzo, spiegheremo in modo chiaro e trasparente cos’è e come funziona la carta di credito, quali sono i principali vantaggi e altre informazioni utili per comprendere meglio questo strumento.
Cos’è e come funziona la carta di credito?
La carta di credito è uno strumento di pagamento che consente di utilizzare somme anticipate dall’emittente, entro un limite concordato.
Il soggetto che emette la carta può essere una banca o un altro intermediario autorizzato. Il circuito di pagamento, invece, permette di utilizzare la carta presso gli esercenti e gli sportelli abilitati: emittente e circuito svolgono quindi funzioni diverse.
La modalità con cui si restituisce il denaro dipende dal contratto. Le principali sono il rimborso a saldo e quello revolving; alcune carte consentono di scegliere tra le due opzioni.
Che cos’è il plafond?
Il plafond è il limite di credito concesso dall’emittente. Non coincide necessariamente con il denaro presente sul conto corrente e non rappresenta un reddito aggiuntivo.
L’importo ancora utilizzabile dipende dalle operazioni effettuate, dagli eventuali importi temporaneamente bloccati e dalle regole di ripristino previste dal contratto. Possono inoltre esserci limiti specifici per pagamenti e prelievi.
Quali sono i vantaggi delle carte di credito?
Il pagamento posticipato delle spese in una formula unica è solo uno dei vantaggi delle carte di credito. Tra gli altri punti di forza, troviamo:
- Non essere vincolati al contante, avere più libertà di spesa anche quando non si dispone di liquidità immediata.
- Utilizzare la carta per caparre, prenotazioni e cauzioni: molti servizi come hotel, noleggi auto o piattaforme online richiedono una carta di credito come garanzia.
- Effettuare acquisti online in sicurezza, grazie ai sistemi di protezione antifrode, alle notifiche istantanee e alla possibilità di contestare transazioni non autorizzate.
- Sfruttare il rinvio del pagamento in modo totalmente gratuito, senza interessi sulla somma spesa.
- Scegliere se pagare in un’unica soluzione o rateizzare gli acquisti, attraverso servizi dedicati.
Un ultimo aspetto, degno di nota, è la compliance normativa sulla tracciabilità dei pagamenti. In Italia, nel 2026, i pagamenti in contanti sono consentiti solo per importi inferiori a 5.000 euro: a partire da questa soglia è obbligatorio ricorrere a strumenti tracciabili. La carta di credito, essendo uno strumento di pagamento elettronico tracciabile, permette di effettuare pagamenti di qualsiasi importo senza violare il limite, garantendo conformità alla normativa anche per spese di importo medio-alto.
Quanto costa una carta di credito?
I costi principali sono il canone annuo (che varia in base alla tipologia di carta e ai servizi inclusi), eventuali spese di emissione o rinnovo, e commissioni per operazioni specifiche come i prelievi di contante all'estero o il cambio valuta.
Le carte a saldo come quelle offerte da Banca di Asti non prevedono interessi sulle spese, poiché il rimborso avviene in un'unica soluzione senza rateizzazione.
Come avere una carta di credito?
Ora che abbiamo visto cos’è e come funziona la carta di credito, analizziamo i punti chiave per avviare una pratica di richiesta. Partendo dai requisiti, un istituto può rilasciare una carta ad un cliente:
- In possesso di un conto corrente attivo su cui addebitare le spese
- Con un reddito dimostrabile, tramite busta paga, CUD o dichiarazione dei redditi
- Maggiorenne e residente in Italia, presentando un documento d’identità valido
- Non presente nei database delle centrali rischi (come il CRIF o la Centrale dei Rischi della Banca d'Italia)
Richiedere la carta di credito, come si fa?
Nel momento in cui tutti i seguenti requisiti del paragrafo precedente sono rispettati, avviare la richiesta risulterà semplice e intuitivo.
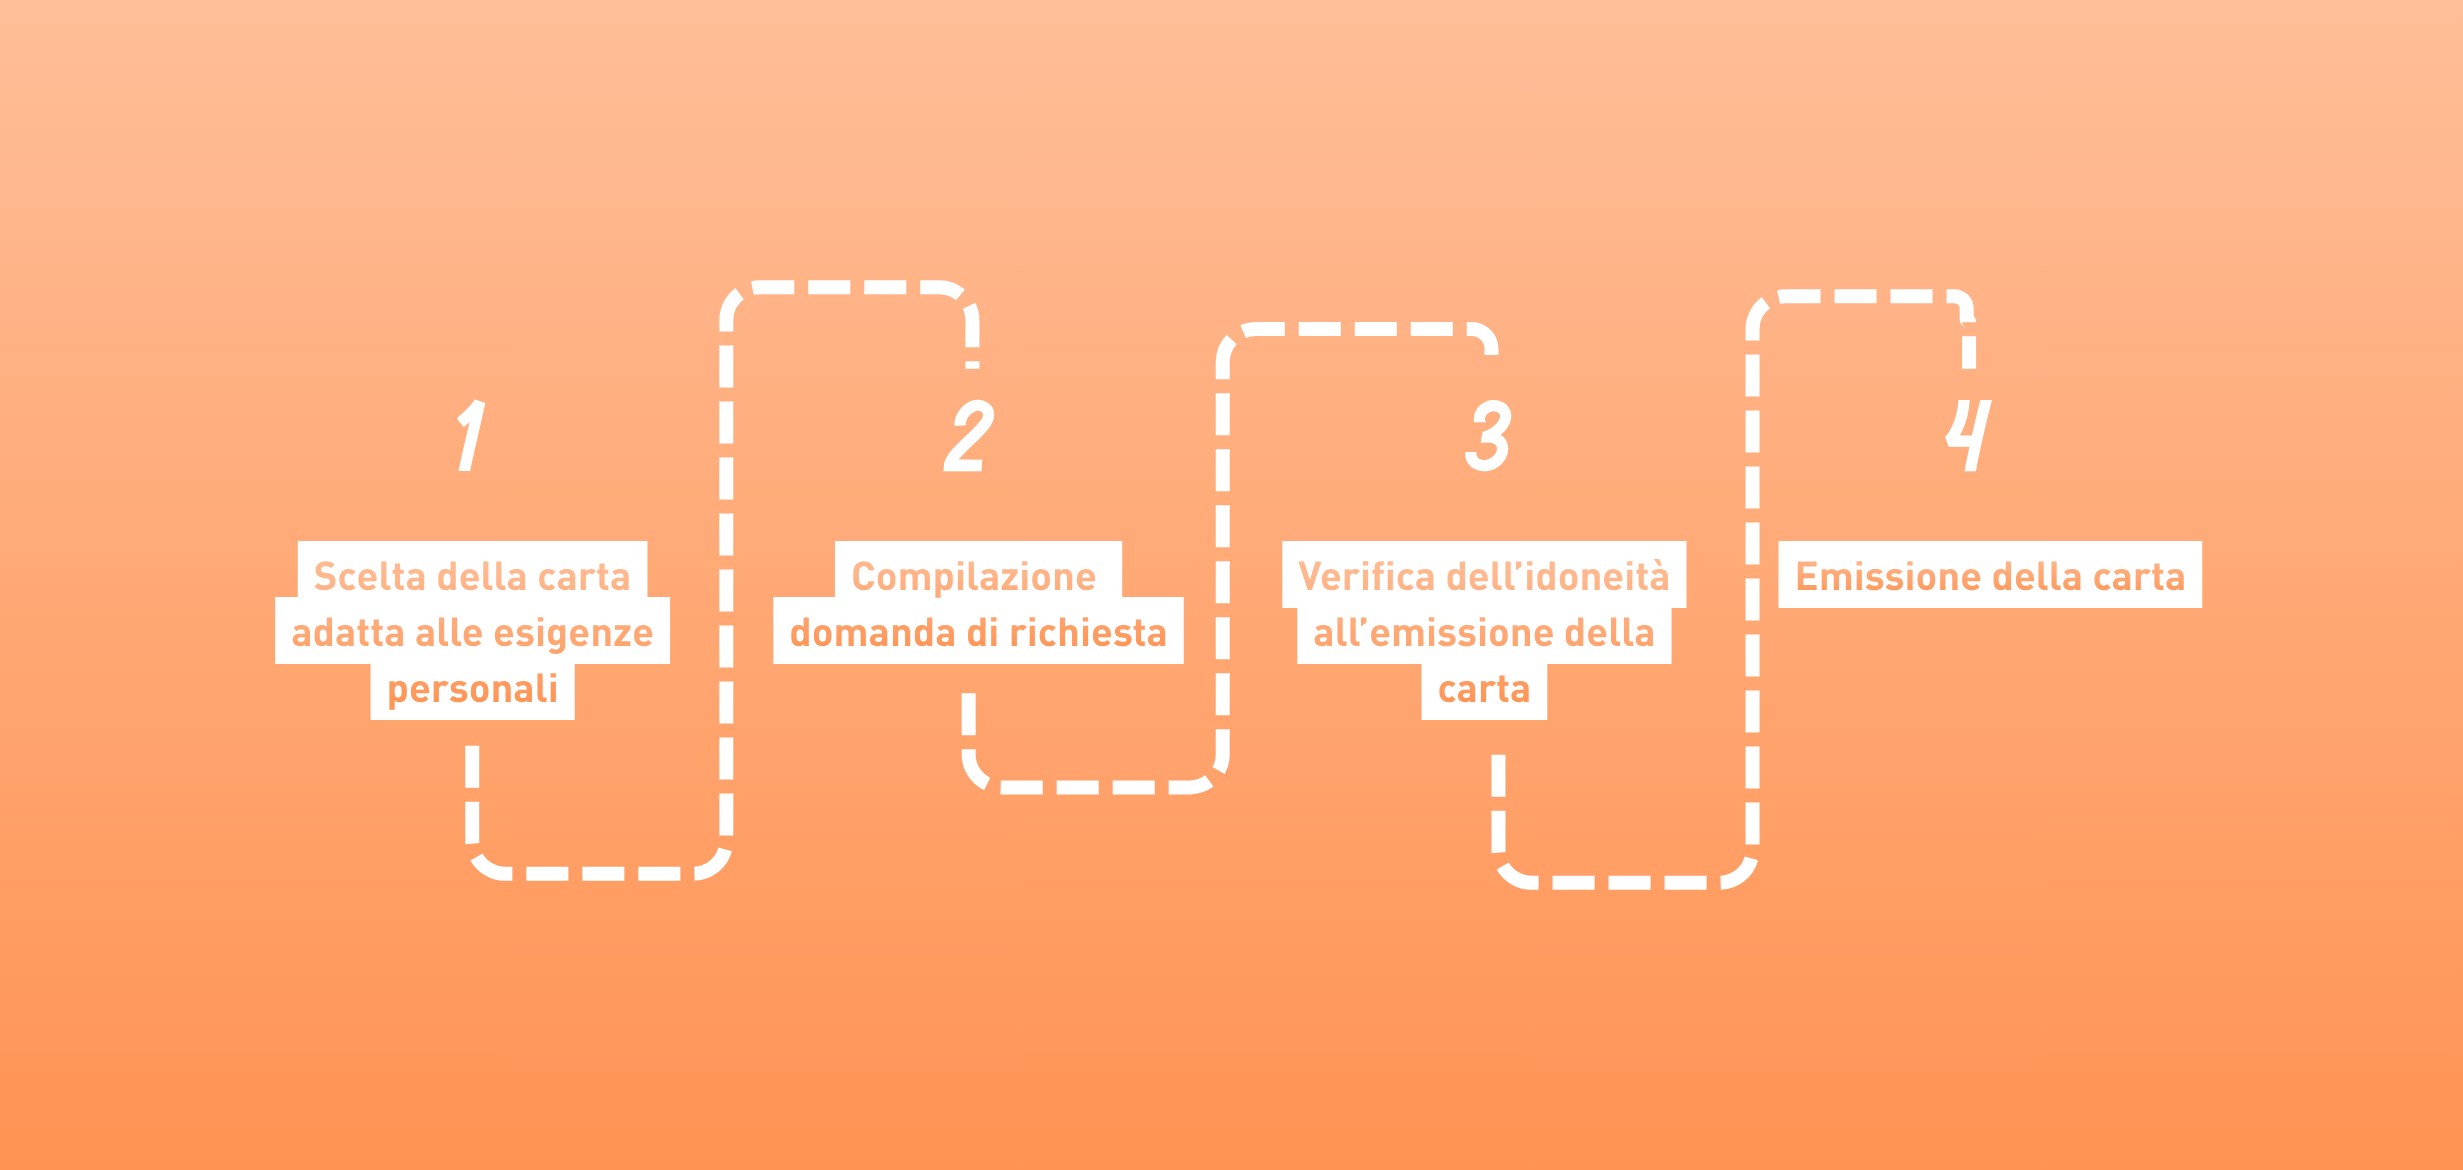
Il primo step è la scelta della carta più adatta alle proprie esigenze. Per individuare il prodotto che offre il miglior rapporto tra costi e benefici, ci sono degli aspetti tecnici ed economici di cui tenere conto, tra cui la frequenza di utilizzo prevista, il tetto del plafond ed eventuali costi di gestione come il canone annuo; altri elementi secondari, come assicurazioni o programmi reward, risulteranno più o meno rilevanti in base al singolo caso d’uso.
Una volta individuata la tipologia di carta di credito, si passa alla compilazione della domanda vera e propria (online o in filiale).
Dopo aver fornito i documenti visti in precedenza, la banca o l’emittente valuterà la situazione economica e creditizia per verificare l’idoneità all’emissione della carta. Se la domanda viene approvata, la carta verrà spedita all’indirizzo indicato e potrà essere attivata.
Come utilizzare la carta in sicurezza?
I sistemi di prevenzione delle frodi e di autenticazione contribuiscono alla sicurezza dei pagamenti, ma non eliminano ogni rischio.
Per utilizzare la carta con attenzione è utile:
controllare regolarmente movimenti ed estratti conto;
attivare le notifiche disponibili;
proteggere carta, PIN e dispositivi collegati;
non comunicare codici di sicurezza o credenziali a chi li richiede tramite messaggi o telefonate;
verificare importo e beneficiario prima di confermare un pagamento;
utilizzare app e canali ufficiali per gestire la carta.
Nei pagamenti online può essere richiesta l’autenticazione forte, per esempio attraverso l’app dell’emittente. Prima di autorizzare, è importante leggere i dettagli dell’operazione: una richiesta ricevuta sul telefono non va approvata se non corrisponde a un acquisto riconosciuto.
In caso di furto, smarrimento o operazioni sospette, occorre contattare tempestivamente l’emittente attraverso i recapiti ufficiali, bloccare la carta quando necessario e seguire la procedura per segnalare le operazioni non riconosciute. Consulta la pagina dedicata ai consigli utili per le carte.
Un trend in continua crescita
La progressiva digitalizzazione dei pagamenti, in cui rientrano anche le carte di credito, sta impattando in modo significativo la vita e le abitudini di consumo degli italiani. Gli estratti conto digitali, le notifiche in tempo reale e la possibilità di monitorare tutte le spese da un unico portale trasformano la gestione del denaro in un'operazione naturale, integrata nella routine quotidiana.
Per sfruttare appieno questi vantaggi, è fondamentale scegliere lo strumento giusto: non tutte le carte di credito offrono le stesse condizioni, servizi o livelli di personalizzazione. Per individuare la soluzione più allineata alle vostre esigenze.
FAQ
Come funziona la carta di credito?
La carta di credito permette di effettuare acquisti e prelievi usando denaro anticipato dalla banca, entro un limite mensile chiamato plafond. Le transazioni vengono accumulate durante il mese e addebitate in un'unica soluzione sul conto corrente in una data fissa del mese successivo, offrendo una dilazione di pagamento a tasso zero.
Quanto tempo ci vuole per ottenere una carta di credito?
I tempi di emissione, in base all’emittente, variano generalmente da 5 a 15 giorni lavorativi dall'approvazione della domanda. Una volta ricevuta la carta fisica, l'attivazione avviene in pochi minuti tramite app, sito web o telefono.
Cosa succede se supero il plafond della carta di credito?
Il plafond è il limite massimo di spesa mensile concesso dalla banca. Se si supera questo limite, le transazioni successive vengono rifiutate fino al mese successivo, quando il plafond viene ripristinato.
La carta di credito è sicura per gli acquisti online?
Sì, le carte di credito offrono sistemi avanzati di prevenzione delle frodi, notifiche istantanee per ogni transazione e, in molti casi, coperture assicurative per gli acquisti online.
Posso usare la carta di credito all'estero?
Sì, le carte di credito sono accettate a livello internazionale sui circuiti Visa, Mastercard e altri. È possibile personalizzare i limiti di spesa e l'area geografica di utilizzo dall'app dedicata.
Qual è la differenza tra carta di credito e carta prepagata?
La carta di credito usa denaro anticipato dalla banca con rimborso posticipato, mentre la carta prepagata richiede un caricamento anticipato di fondi.
Quali sono le migliori carte di credito?
Le migliori carte di credito dipendono dalle esigenze personali: chi viaggia spesso può privilegiare carte con assicurazioni, mentre chi fa molti acquisti online può preferire carte con cashback o programmi reward.